
AX(AIトランスフォーメーション)やDXの進め方は、手法から語られることが多くなりました。アジャイルかウォーターフォールか、SaaSかスクラッチ(一から作る開発)か、AIエージェントをどの業務に入れるか。どれも大事な論点です。ただ、AIの導入が進んでも、全社の利益に結びついたと答える人は増えていません。McKinseyの2026年の調査では、AIが全社の利益(EBIT)に貢献していると答えた回答者は37%で、前年からほぼ横ばいでした。
当社が企業から相談を受けていて感じるのは、手法の良し悪しより手前で、議論の対象がそろっていないことです。同じ「DX」という言葉で、まだ顧客のいない新規サービスの立ち上げと、20年動いてきた基幹システムの刷新が語られます。前者に合う進め方を後者に持ち込めば品質と移行で行き詰まりやすく、後者の進め方を前者に持ち込めば、市場に問う前に予算と時間を使い切りかねません。
では、手法を選ぶ前に何をそろえればよいのでしょうか。私は、まず2つの問いをそろえることだと考えています。その投資は売上の増加で回収するのか、コストの削減で回収するのか。投資の対象は新しく作るシステムなのか、すでに動いているシステムなのか。
本稿では、この2つの軸で投資を4つに分ける「VCM(Value Creation Matrix)」という枠組みを紹介し、象限ごとに、AIが変えた前提と投資判断で見直したい点を述べます。VCMは、当社が2025年9月に社内で発表し、プロジェクトの共通言語として使っている枠組みです。
回収のしかたと投資の対象で、4つに分ける
VCMは、縦軸に回収のしかたを、横軸に投資の対象を置きます。売上の増加を狙う投資のうち、新しく作るシステムが「A:探索フェーズ」、すでに売上を生んでいるプロダクトの強化が「B:価値向上フェーズ」です。コスト削減や効率化を狙う投資のうち、新しく入れる業務システムが「C:業務革新フェーズ」、動いている既存システムの改修やモダナイゼーション(古いシステムの刷新)が「D:最適化フェーズ」です。
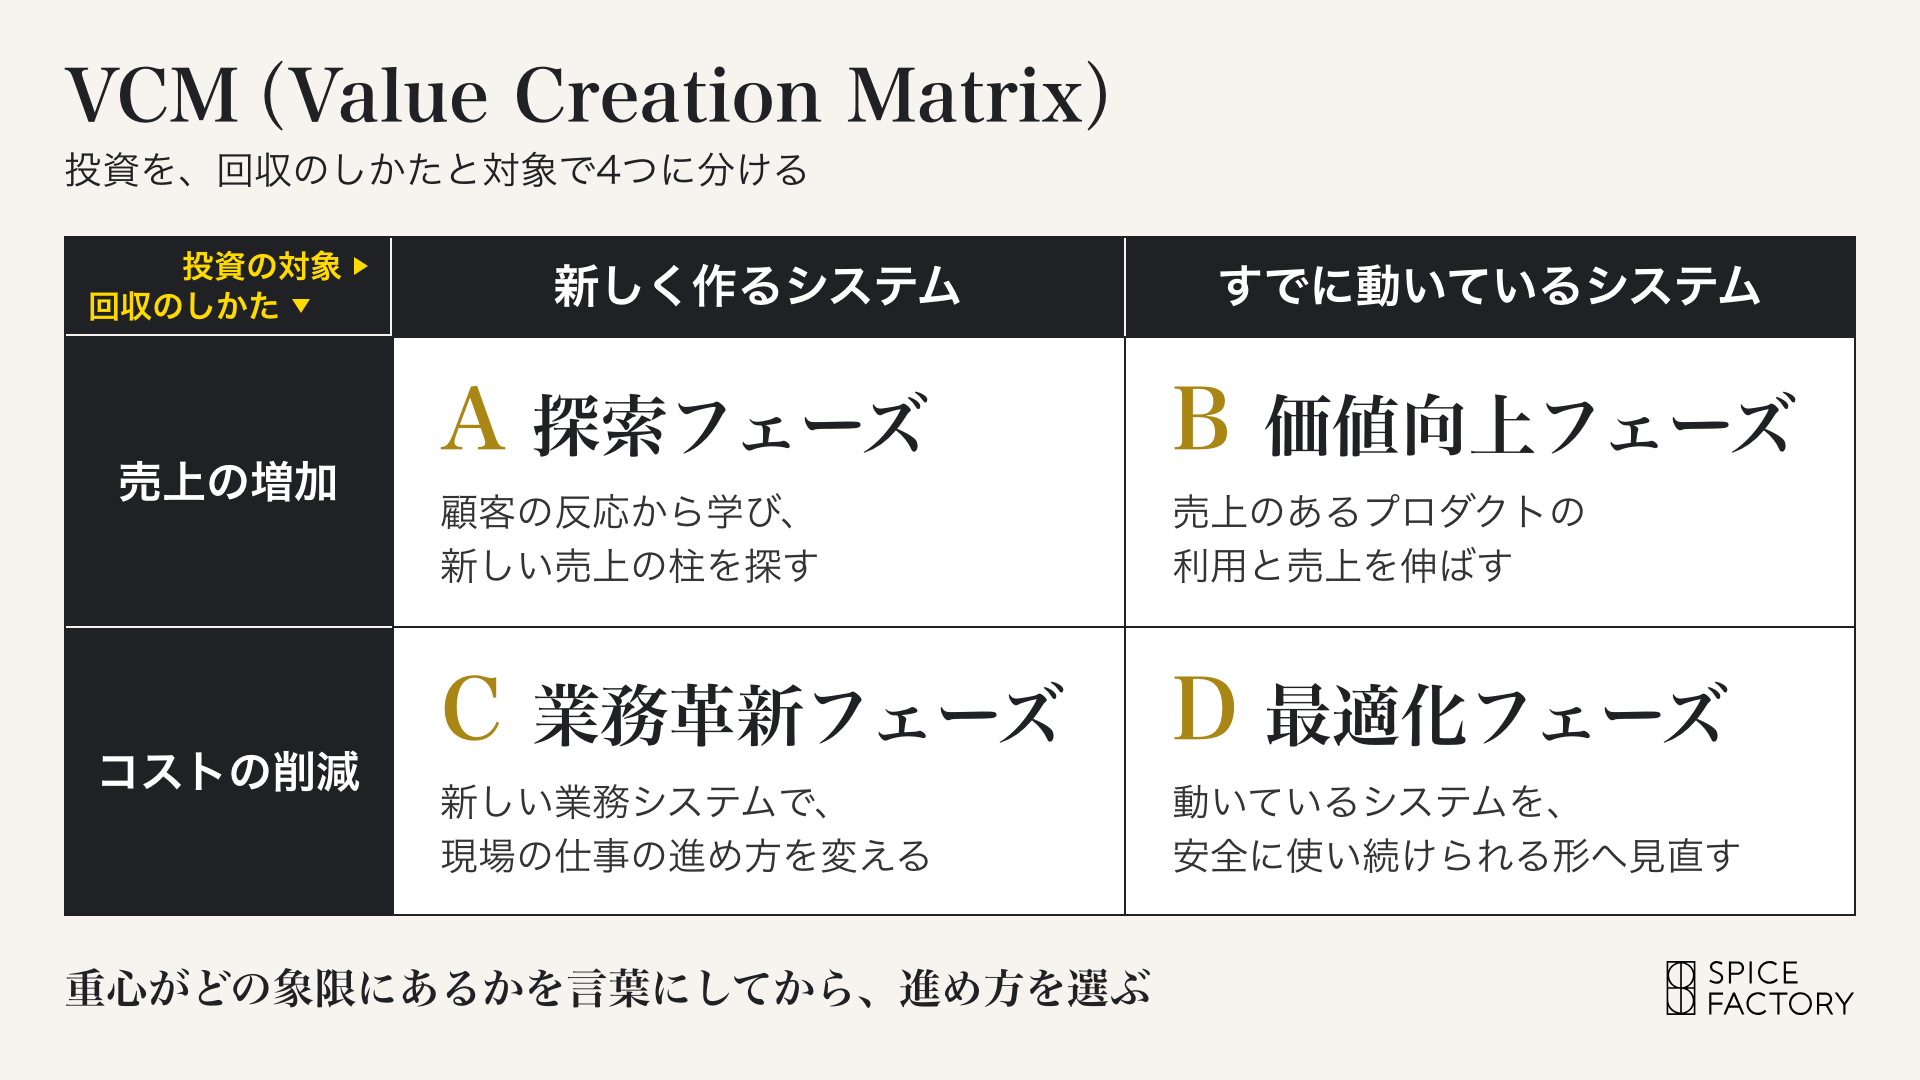
投資を性質で分ける考え方そのものは、新しくありません。MITの研究者は2006年の論文で、IT投資を取引処理・情報・戦略・基盤の4種類に分け、種類ごとに得られる価値が違うことを示しました。VCMが狙うのは分類そのものではなく、経営と現場と開発の担い手が、進め方を選ぶ前提をそろえることです。象限が決まれば、何で成功を測るか、どう進めるか、どこにAIを使うかの議論を始められます。
回収のしかたを軸に置いたのは、日本企業のデジタル投資の成果がコスト側に偏っているからです。情報処理推進機構(IPA)のDX動向2025によると、DXで成果が出ている企業のうち、成果の内容にコスト削減を挙げた割合は日本が71.1%、米国が41.2%で、売上高の増加は日本が19.5%、米国が65.0%でした。売上を狙う投資とコストを下げる投資では、確かめるべきことが違います。回収の見込みは、売上の増加に伴う利益や実際に減らせる支出で見積もり、運用と保守の費用も含めて判断します。
VCMは、手法を自動で決める表ではありません。法令対応や事業継続のための投資のように、2つの軸では捉えにくいものもあります。現実のプロジェクトは2つの象限にまたがることも多いので、当社では、重心がどの象限にあるかを言葉にするところから始めます。
象限を「フェーズ」と呼ぶのは、同じプロダクトが時間とともに象限を移るからです。探索で手応えを得たサービスは価値向上へ移り、業務革新で入れたシステムは、いずれ最適化の対象になります。
AIの影響は、4つの象限すべてに及びます。ただし、AIが変えたものは象限ごとに違います。順に見ていきます。
A:探索フェーズ――作って確かめる費用が下がり、問われるのは回収の設計
探索フェーズでは、顧客の反応から学びながら、新しい売上の柱を探します。基本は今も、小さく作ってユーザーの反応を確かめ、MVP(実用最小限の製品)を育てていく、リーンスタートアップの進め方です。
AIが変えたのは、作る費用と時間です。構築にかかる期間が大きく縮み、確かめたい内容によっては、モックアップ(画面の試作)での検証を経ずに、最初から動くMVPを作って確かめることも、予算の面で現実的な選択肢になりました。Uberも公式ブログで、動く試作が要求仕様書より先に出るようになったと書いています。同社は、試作は探索のためのもので、そのまま本番に出せるものではないとも断っています。
モックアップの役割も変わりました。当社への相談では、ユーザー検証のためというより、予算化や社内説明のために初期の計画資料へ添える用途が増えています。確かめる工程が要らなくなったわけではありません。確かめる手段に、動くものが加わったのです。
作るものの中身も変わりました。サービスにAIをどう組み込むかは避けて通れず、AIエージェントに何を任せ、どこに人の判断を残し、作った後にどう運用するかの理解は、事業を担当する人に欠かせない知識になっています。先のMcKinseyの調査でも、年間売上10億ドル超の企業に所属する回答者の40%が、勤務先がAIエージェントを本格展開していると答えました。前年は27%です。
一方で、作りやすくなったことは、差がつきにくくなったことでもあります。Bain & Companyは2025年の報告で、定型的なデジタル作業は3年以内に「人とアプリ」から「AIエージェントとAPI(システムを外から呼び出す窓口)」へ移りうるとし、利用者数に応じた課金が成り立ちにくくなると指摘しました。デジタルサービス単体の価値は、コモディティ化(差がつかなくなること)の方向にあると私は見ています。
そのため探索フェーズでは、何を作るかと同じ重さで、どこで回収するかを設計する必要があります。当社への相談でも、既存事業から離れた新規サービスより、店舗や物流、製造といった現場を持つ既存事業の価値を高めるデジタルサービスを出し、既存事業の伸びで投資を回収する計画が増えていると感じます。
当社グループも同じ考え方を採っています。当社が開発し、自治体などと実証を進めている防災備蓄管理SaaS「KIBOU Stock」は、グループ会社のGinger Labが展開する防災備蓄食「KIBOU CURRY」の導入を増やすことで投資を回収する計画です。現時点では、SaaS単体の売上を経営計画に織り込んでいません。
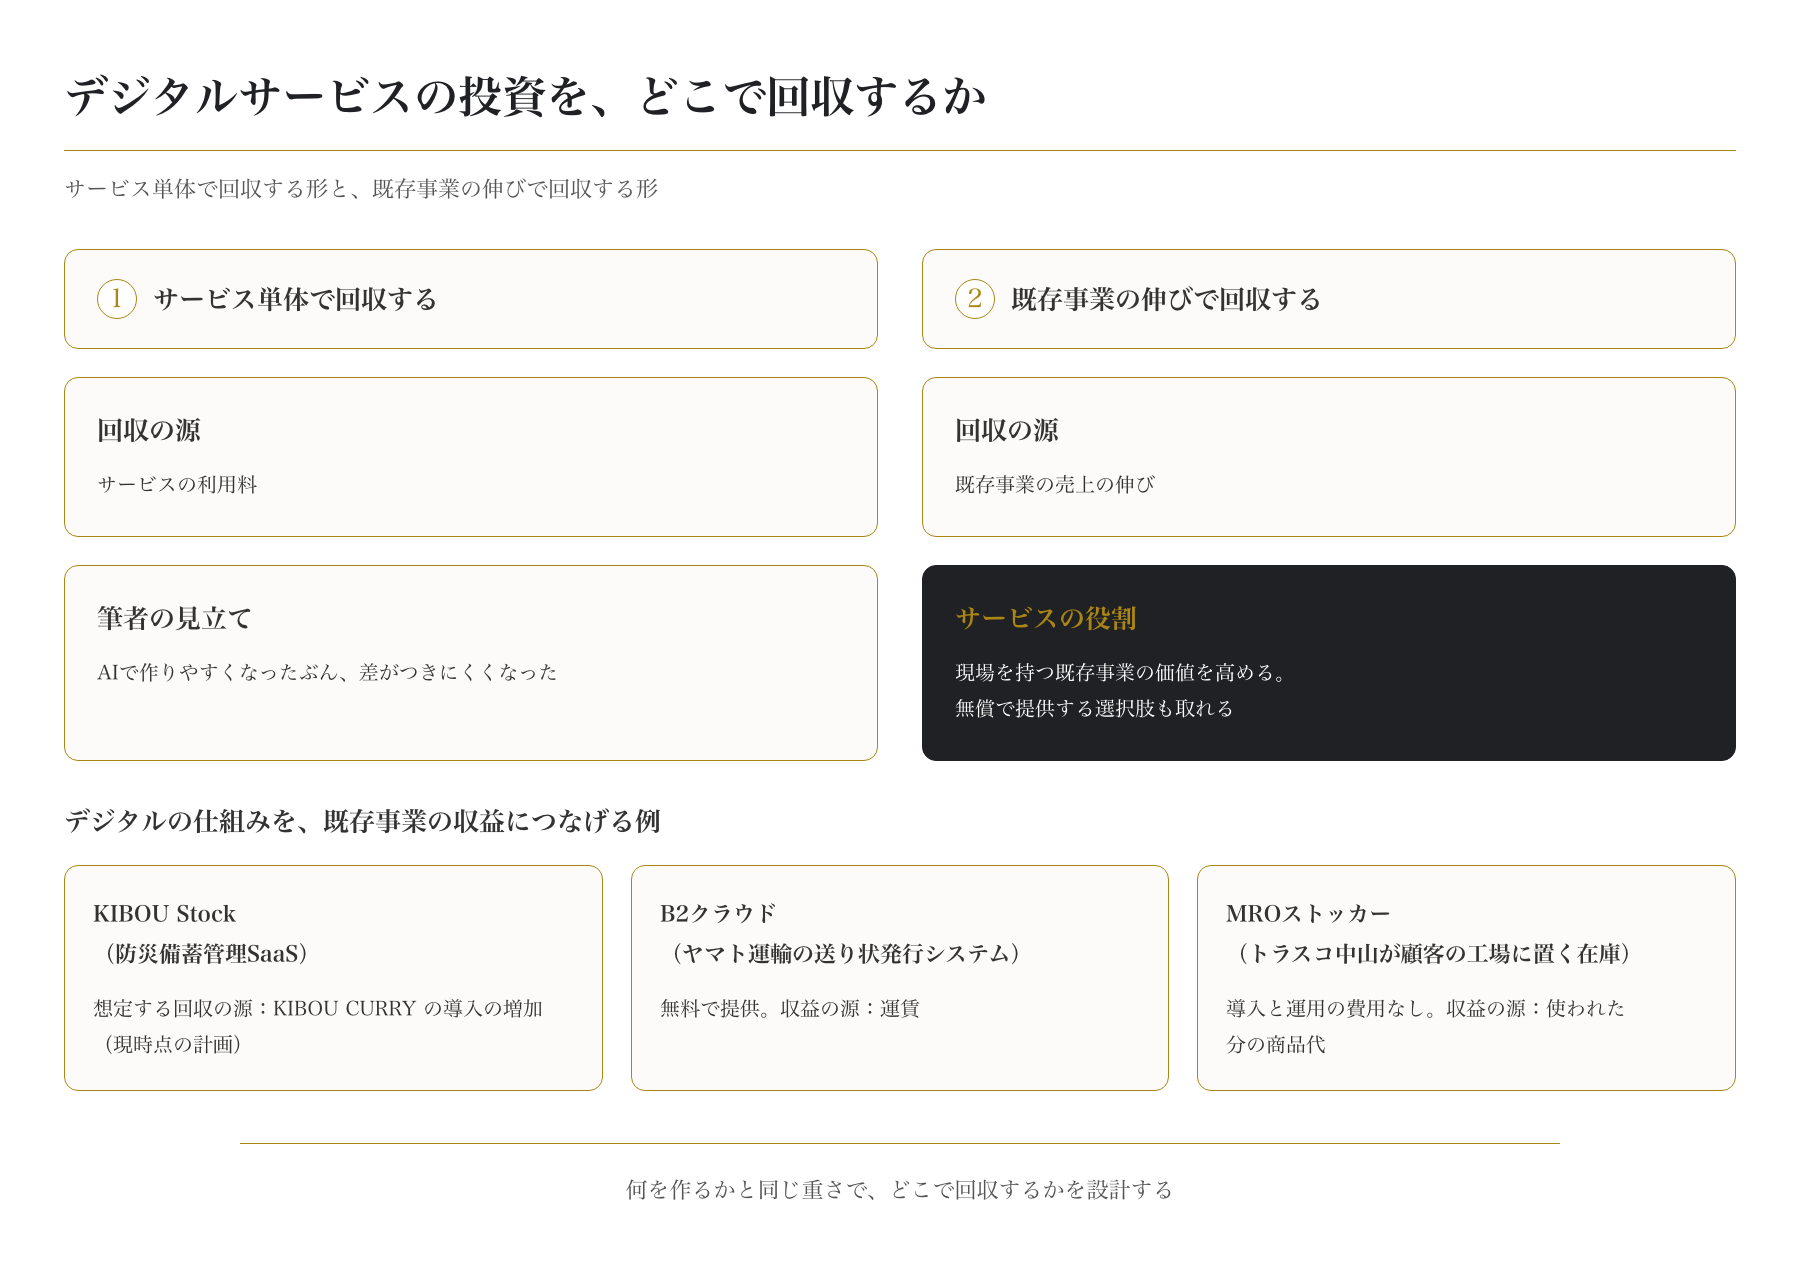
デジタルの仕組みを既存事業の収益につなげる形には、先例があります。ヤマト運輸は、宅急便の送り状を発行するシステム「B2クラウド」を無料で提供しています。機械工具の卸のトラスコ中山は、顧客の工場に在庫を置く「MROストッカー」を導入と運用の費用なしで提供し、顧客は使った分の商品代を支払います。自社製品と一緒に使われるものを安くして本体の需要を増やす戦略は、ソフトウェアの世界で古くから知られた考え方です。
AIで周辺のソフトウェアを作る費用が下がったいま、この形を採れる企業は増えます。既存の事業を持つ企業が周辺のSaaSを開発し、無償で提供してでも本業の売上を伸ばす戦略は、今後の流れになると私は見ています。デジタルサービス単体で勝負するSaaS企業には、厳しい戦いになるでしょう。SaaS企業の側にも、ソフトウェアの提供に加えて顧客の業務の運用まで引き受けるBPO(業務の受託)を重ねる動きがあり、国内ではLayerXやマネーフォワードがそうしたサービスを始めています。
B:価値向上フェーズ――AIを使うだけでは優位が続きにくい。体験の更新と実験を急ぐ
価値向上フェーズでは、会員サイトやEC、顧客向けのアプリのように、すでに売上のあるプロダクトの利用と売上を伸ばします。基本は、マーケティングの数字、利用率、顧客のLTV(顧客生涯価値)を精緻に分析し、根拠をもって予算を入れることです。
AIは、この分析の生産性を大きく引き上げました。ただし、同じ道具は競合も手にしています。経営学者のジェイ・バーニーらはHarvard Business Reviewの論文で、競合も同じ道具を使える以上、生成AIの利用だけでは持続的な競争優位を築きにくいと論じました。差が出るのは、自社のデータや顧客への理解を打ち手に結びつける速さと、打ち手の中身です。
急ぐべき打ち手の1つは、ユーザー体験の更新です。顧客が自分で画面を操作するだけでなく、AIエージェントが顧客に代わってサービスを探し、比べ、操作する場面を前提に、体験を設計し直します。そのための共通規格であるMCP(Model Context Protocol。AIが外部のサービスを呼び出すための規格)は、2025年12月にLinux Foundation傘下の団体へ寄贈され、ChatGPT、Gemini、Microsoft Copilotが対応しています。様子を見るより、早く動いたほうがよい領域です。
AIエージェントへの対応は、顧客がAIを通じて自社のサービスに触れる場面を確かめ、対象を絞って試します。AIとの対話の中で購入まで完結させる試みには取り下げられた例もあり、この領域はまだ動いているからです。AIに許す操作の範囲と、人の承認を挟む操作も、合わせて設計します。当社が自社プロダクトで採っている画面設計の考え方は、「すべての画面をAIにしない――SaaSのビューを3層に分ける「GLA」という設計思想」で紹介しています。
もう1つの打ち手はマーケティングです。米Pew Research Centerが米国の成人900人の2025年3月の閲覧データを分析した調査では、Googleの検索結果ページへの訪問のうち、通常の検索結果がクリックされた訪問の割合は、AIの要約が表示された場合が8%、表示されなかった場合が15%でした。国内でも、サイバーエージェントが全国の10〜60代に行った2026年2月のインターネット調査で、回答者の37.0%が検索の手段として生成AIを使うと答えています。
AIの回答に引用され、推薦されるための最適化(AIO)は、従来の検索対策とは別の取り組みです。定石がまだ固まっていない領域なので、従来の施策の予算とは別に、実験のための予算をあらかじめ確保しておくことを勧めます。
打ち手を実行に移す段階では、探索フェーズに比べて関わる人と部署が増えます。方向性の共有やチームのマネジメントといった組織としての取り組みが、成果を左右します。
そして、価値向上の中でも探索は続きます。物販やBPO、代理店業務など、人や現場の運用を伴う事業との組み合わせを検討し、既存プロダクトの上で小さな探索を走らせておくことが、次の成長につながります。
C:業務革新フェーズ――採算の合う範囲が広がった。効果を削減額だけで測らない
業務革新フェーズでは、新しい業務システムを入れて、現場の仕事の進め方を変えます。この投資は、2つの理由で採算が合いやすくなりました。1つは、効率化で減らせる人件費が年々大きくなっていることです。連合の集計では春闘の賃上げ率が2026年も5.01%と3年続けて5%台でした。最低賃金も、2026年度の改定額は全国加重平均で1,177円です。
もう1つは、作る側の効率が上がったことです。当社の開発現場では、実装にかかる工数が大きく減っています。社外の対照実験では、作業時間が約2割短くなった例も、熟練者が既存の大きなコードを直す場面でかえって遅くなった2025年前半の例もあり、効果は条件で変わります。それでも、これまで費用対効果が合わずに見送られてきた業務に、システム化の余地が出てきました。
作り方の前提も変わりました。SaaSを使うかスクラッチで作るかは、AI駆動開発(生成AIを前提に工程を組み直す開発)の進化で比較の条件が大きく動いています。過去の判断を前提にせず、企画の初期に検討し直す価値があります。判断の軸は「業務システムはSaaS・パッケージ・スクラッチのどれを選ぶ?」にまとめました。
進め方では、利用する従業員の慣れを計画に入れます。新しい体験になるシステムほど、最初から大きく作るより、範囲を絞ってリリースし、現場の反応を得ながら広げるほうが現実的です。規模が大きい案件ほど、予算の超過や工期の遅れが多いという調査もあります。日本情報システム・ユーザー協会(JUAS)の企業IT動向調査2026では、開発規模が500人月以上のプロジェクトの42.2%が予算を超過し、47.8%が工期に遅れました。10人月未満では、それぞれ6.0%と9.6%です。
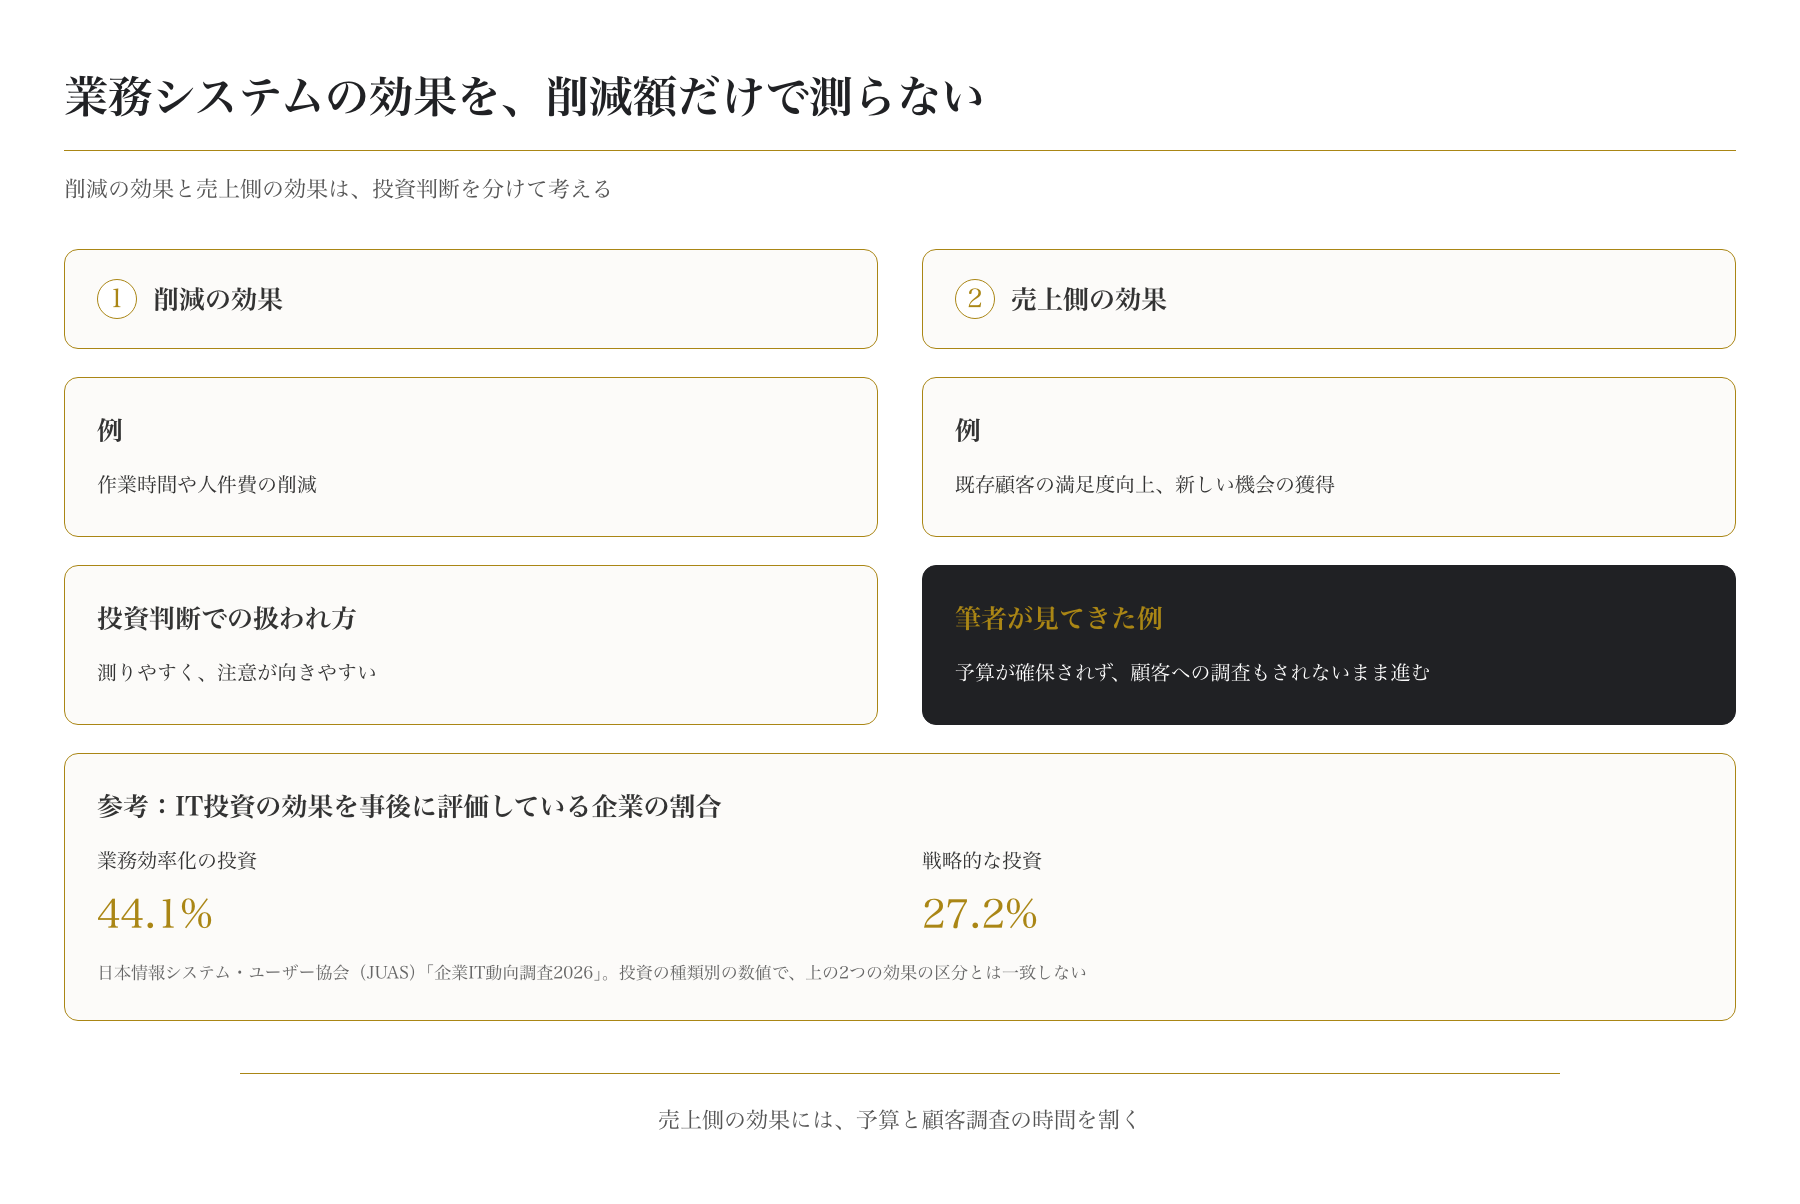
この象限でいちばん伝えたいのは、効果を削減額だけで測らないことです。コスト削減を目的に始めた業務システムにも、既存顧客の満足度が上がる、新しい機会を取りにいけるといった売上側の効果が、程度の差はあれ含まれていることが多くあります。なかでも既存顧客の満足度向上は、すでに取引のある相手に効くぶん、費用対効果が高くなりえます。
ところが実際には、削減額にばかり注意が向きがちです。顧客満足に効く部分の予算が確保されず、顧客への調査もされないまま進む、もったいない例を私は見てきました。効果を測りやすい投資ほど評価されやすい傾向は、調査にもうかがえます。先のJUASの調査では、IT投資の効果を事後に評価している企業は、業務効率化の投資で44.1%、戦略的な投資では27.2%でした。
削減の効果と売上側の効果は、投資判断を分けて考えます。稟議書でも2つを分けて示し、売上側の効果には予算と顧客調査の時間を割くべきです。
なお、複数の既存システムを統合して新しい機能を足すプロジェクトのように、次の最適化フェーズと重なるものもあります。
D:最適化フェーズ――AIで読み解けるようになった。見積を取り直し、依頼先を見直す
最適化フェーズでは、既存システムのモダナイゼーションを中心に、すでに動いているシステムを安全に使い続けられる形へ見直します。ソースコードの解析や、失われた設計書の復元は、4つの象限のなかでAIの進化の恩恵を最も大きく受けると私は考えています。
経済産業省のレガシーシステムモダン化委員会の総括レポート(2025年5月)によると、調査に答えたユーザー企業の61%がレガシーシステムを抱えています。同レポートは、人海戦術による移行は早晩限界を迎えるとして、生成AIによるコード解析の手法を開発し展開するようベンダーに求めました。
ただし、AIが読み解いた結果は、そのまま正しいとは限りません。業務を知る人の確認と、新旧の動きの比較で確かめる必要があります。AIに任せられる仕様復元の範囲と、開発と品質保証の設計は、別の記事で論じました。
AIを使う攻撃への備えも、古いシステムの見直しを急ぐ理由になりました。Googleの脅威分析チームは2026年5月、犯罪グループがAIを使って見つけ、攻撃に使える形にしたとみられる未知の脆弱性を確認したと報告しました。英国の国家サイバーセキュリティセンターも2026年の年次報告で、古い技術を抱える組織はAIに支援された攻撃についていくのが難しくなるおそれがあると述べています。更新の止まった古い業務システムと、社外からの接続に使う機器のうちサポートが切れたものは、真っ先に見直したほうがよい対象です。
守りだけでなく、AIエージェントに既存の業務を担わせて効率を上げることも、この象限で視野に入れておきたい論点です。既存システムの機能をAPIやMCPで呼び出せるようにすれば、全体の作り直しを待たずに、AIエージェントから使う道が開けます。
解析や実装の工数が減っても、刷新全体の価格が下がるとは限りません。JUASの調査はベンダーの提供価格の上昇を指摘しており、AIの効果が見積の金額にどう表れるかは依頼先によって違います。だから、数年前に高額な見積で刷新を見送った企業は、過去の金額を前提にせず、いまの条件で複数の会社から見積を取り直す価値があります。
依頼先の選択肢も広がっています。既存システムの中身を理解する作業が相対的にやりやすくなったため、これまで事実上、既存のベンダーにしか頼めなかった刷新でも、新しいベンダーを候補に入れられます。公正取引委員会が2021年に官公庁を対象に行った調査では、既存ベンダーと再び契約した経験のある機関の48.3%が、理由に「既存ベンダーしか既存システムの機能の詳細を把握できなかった」を挙げ、最も多い理由でした。
AIによる解析は、この情報の偏りを小さくする可能性があります。コードに書かれていない業務の知識までAIが補えるわけではないので、新しいベンダーに頼む場合も、業務を知る人の関与は欠かせません。そのうえで、今回の刷新はベンダーロックイン(特定のベンダーから離れられない状態)を見直す機会にもなります。当社も新しく依頼を受ける側の一社であることはお断りしたうえで、依頼先のタイプごとの違いを比べてみることを勧めます。
重心を言葉にしてから、手法を選ぶ
4つの象限を並べると、同じAIの進化が、象限ごとに違うものを変えたことが分かります。探索では作って確かめる費用を、価値向上では分析の速さを、業務革新では採算の合う範囲を、最適化では既存システムを読み解く手間を変えました。だから、探索では回収の設計を、価値向上では体験の更新と実験を、業務革新では削減額以外の効果を、最適化では見積と依頼先を見直します。
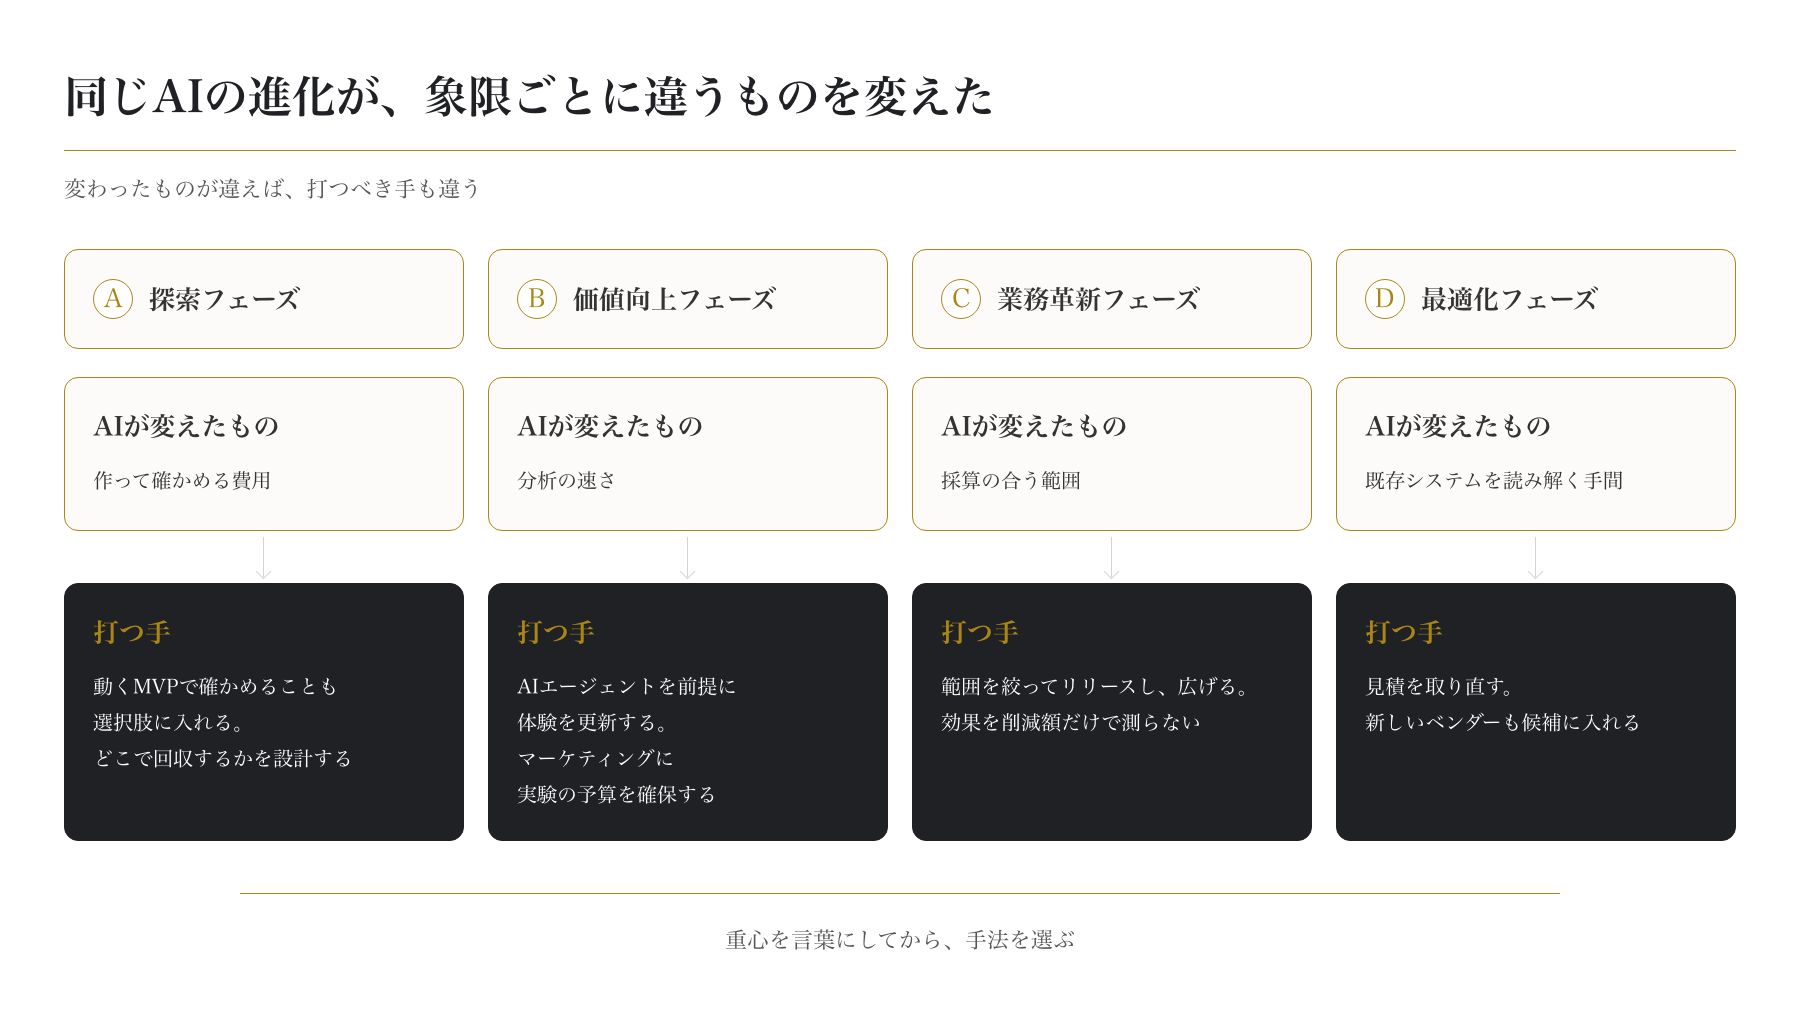
重心がどの象限にあるかを、経営と現場と開発の担い手が同じ言葉で持っていれば、「アジャイルかウォーターフォールか」「SaaSかスクラッチか」という議論は、好みの対立ではなく、目的に照らした選択になります。
AXやDXの議論の解像度を上げるのは、新しい手法の名前ではありません。その投資を何で回収し、何を対象にするのかという、古くからある2つの問いです。手法を選ぶのは、その後です。

